
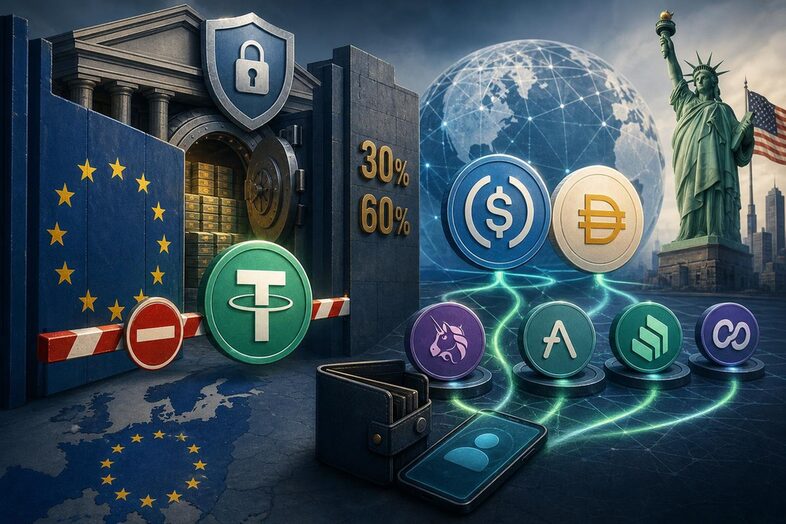
Die MiCA-Vorgaben zu den Reserven von Stablecoins erschweren nach Einschätzung eines Beitrags die Nutzung von USDT in der EU und bremsen europäische Anbieter. Im Zentrum der Kritik steht die Pflicht, einen Teil der Deckungsmittel bei europäischen Banken zu halten. Der Beitrag sieht darin ein Hindernis für global konkurrenzfähige Stablecoins aus Europa und warnt vor wachsender Abhängigkeit von Anbietern außerhalb der EU.
Stablecoins bilden im Web3 nach Darstellung des Beitrags die wichtigste Währung für viele Anwendungen. USDT und USDC bringen den US-Dollar auf eine Blockchain. Nutzer können solche Token etwa für den Tausch gegen andere Token oder als Kapital in DeFi-Anwendungen verwenden. Als weitere, weniger verbreitete Alternative nennt der Beitrag DAI, dessen Wert algorithmisch an den Dollar gekoppelt ist.
Die praktische Bedeutung dieser Token erklärt sich im Text über ihre Rolle in den beschriebenen Anwendungen: Auf Plattformen wie Uniswap lassen sich Token tauschen, bei Aave und Compound können Nutzer Token verleihen oder aufnehmen. Pendle wird als Möglichkeit genannt, Stablecoins zu verzinsen. Die Nutzung setzt laut Beitrag eine Wallet voraus; für Transaktionen und die Teilnahme an den Anwendungen dient die Wallet-Adresse als Zugang. Der Text stellt dieses Modell dem klassischen Finanzsystem gegenüber, in dem Konten und Depots über etablierte Anbieter laufen.
Streit um die Reserven
Die konkrete Kritik richtet sich gegen die Reservenanforderungen der europäischen MiCA-Regeln. Nach Angaben des Beitrags müssen Herausgeber zwischen 30 und 60 Prozent der Reserven bei einer festgelegten Zahl europäischer Banken halten. Der Text hält diese Vorgabe für problematisch, weil die dort verwahrten Mittel keine Zinsen erwirtschafteten, anders als die bislang verbreiteten Staatsanleihen. Zugleich lägen die betroffenen Beträge weit über der Einlagensicherung.
Damit verbindet der Beitrag zwei Einwände: Die vorgeschriebene Verwahrung könne die Erträge auf Reserven schmälern und den Herausgebern ein Risiko aufbürden, das mit der Höhe der nicht abgesicherten Einlagen zusammenhänge. Konkrete Beträge, einzelne Banken oder Berechnungen zu den möglichen Kosten nennt der Text nicht. Auch macht er keine Angaben dazu, wie stark eine Reserveverteilung nach MiCA die Kosten eines bestimmten Stablecoins verändern würde.
Tether, Herausgeber von USDT, habe die Vorgaben mit der Kritik kommentiert, die EU-Gesetzgeber verstünden das Stablecoin-Geschäft nicht ausreichend. Laut Beitrag kann Tether die Regeln nicht erfüllen. Daraus folge, dass EU-Plattformen nicht mehr mit USDT arbeiten dürften. Für Nutzer in Europa betrifft der Streit damit nicht nur die Frage, wo ein Token gedeckt wird. Er berührt auch, ob und über welche Plattformen sie den größten Stablecoin handeln oder in Web3-Anwendungen einsetzen können.
Europäische Anbieter und Dollar-Token
Der Beitrag vergleicht die regulatorischen Ansätze der EU und der USA. Die Vereinigten Staaten versuchten demnach, heimische Unternehmen zur Ausgabe und Nutzung dollarbasierter Stablecoins zu bewegen. Die EU gehe den entgegengesetzten Weg und schränke die Tätigkeit entsprechender Anbieter durch ihre Regeln ein. Der Text führt daraus die Sorge ab, dass europäische Unternehmen keinen Stablecoin entwickeln könnten, der weltweit eine relevante Rolle einnimmt.
Eine solche Entwicklung würde nach der Argumentation des Beitrags die Abhängigkeit Europas von ausländischen Finanzunternehmen verstärken. Als Anbieter nennt er Tether und Circle, deren Sitz dem Text zufolge außerhalb der EU liegt. Der Euro könnte gegenüber dem Dollar weiter an Bedeutung verlieren, während europäische Staaten und Bürger einen Teil ihrer monetären Souveränität einbüßten. Das sind Folgen, vor denen der Beitrag warnt; konkrete Messwerte zu Marktanteilen oder zur Nutzung von Euro- und Dollar-Stablecoins führt er nicht an.
Für Finanzinstitute sieht der Text ein weiteres Risiko. Sie dürften zwar mit dem Web3 arbeiten, könnten aber nach seiner Darstellung nicht mit dessen zentraler Währung zusammenarbeiten, wenn der Zugang zu führenden Stablecoins eingeschränkt ist. Das könnte europäische Institute von Liquiditätsströmen in Web3-Anwendungen trennen. Der Beitrag vergleicht diese mögliche Abkopplung mit der Rolle, die Brüssel und Swift im bankbasierten grenzüberschreitenden Zahlungsverkehr einnehmen, ohne Zahlen zu den betroffenen Transaktionen zu nennen.
Für Verbraucher und Unternehmen in Europa hängt die unmittelbare praktische Folge laut Beitrag daran, welche Stablecoins die jeweiligen EU-Plattformen anbieten dürfen. Wenn eine Plattform nicht mit USDT arbeiten kann, steht dieser Token dort nicht für Handel oder die beschriebenen Anwendungen zur Verfügung. Der Text nennt jedoch weder einzelne Börsen noch konkrete Änderungen bei Handelspaaren, Gebühren oder Preisen. Auch enthält er keine Angaben zu einem Zeitpunkt, an dem eine Regeländerung oder eine Anpassung der Reserven greifen soll.
Der Beitrag fordert deshalb eine Lockerung der Regulierung. Die EU wolle digitale Innovation fördern und den Standort wettbewerbsfähig halten, argumentiert er, doch die Reservevorgaben erschwerten gerade die Entstehung europäischer Anbieter, die global konkurrenzfähig wären. Die Auseinandersetzung betrifft damit sowohl die Kosten und Struktur der Stablecoin-Reserven als auch den Zugang europäischer Plattformen zu Dollar-Token. Für den Markt ist die konkrete Einschränkung, die der Text benennt: EU-Plattformen dürfen demnach nicht mehr mit Tether arbeiten.